フラット35金利、1月2.06%→10月3.83%。上がるほど「買える価格」は下がる
 間麗
この記事でわかること
- 2026年、フラット35の金利がどれくらい上昇したか
- 金利が上がると、買い手が「買える価格」はどう変わるか
- 同じ借入額でも、毎月の返済額はどれだけ増えるか
- 売却を検討しているなら、なぜ早めの判断が有利に働きやすいか
住宅ローンの代表格である「フラット35」の金利が、2026年に入ってから大きく上昇しています。「金利が上がっている」というニュースは目にしても、それが不動産の売却にどう関係するのか、具体的にイメージしづらい方も多いのではないでしょうか。今回は、金利上昇が買い手の購入予算にどう影響するかを数字で確認しながら、売却を検討している方に知っておいていただきたいポイントを解説します。
フラット35の金利は、この10か月で大きく上昇
住宅金融支援機構が公表している【フラット35】の金利推移によると、借入期間21年以上35年以下・融資率9割以下の最低金利は、2026年1月の2.060%から、2026年10月には3.830%まで上昇しています。
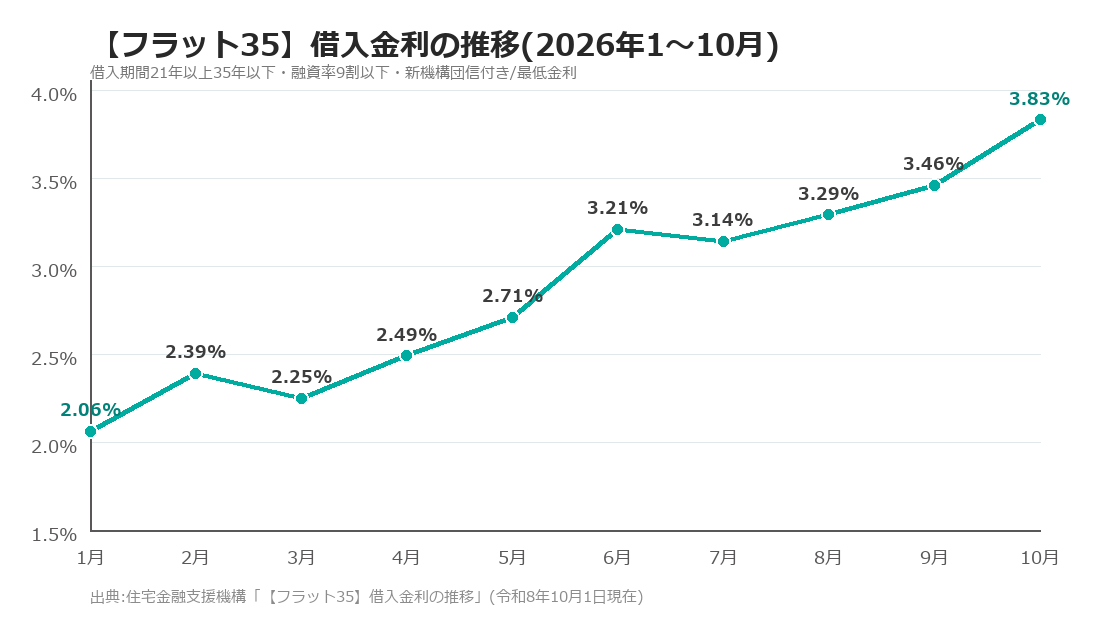
わずか10か月で1.77ポイントの上昇です。10月は前月(3.460%)から0.37ポイント上がり、現行制度になった2017年10月以降で最も高い水準となりました。8月から3か月連続の上昇です。
金利が上がると、「買える価格」はどれだけ変わるか
金利が上がると何が変わるのか、毎月の返済額を基準に試算してみます(35年・元利均等返済の場合)。
- 毎月の返済額を10万円に抑えたい場合の借入可能額
- 2026年1月(金利2.060%):約2,991万円
- 2026年9月(金利3.460%):約2,433万円
- 2026年10月(金利3.830%):約2,311万円
同じ「月10万円」の返済負担でも、10か月で借入可能額は約679万円(約22.7%)減っている計算になります。逆に、借入額を3,000万円に固定して考えると、毎月の返済額は約10.0万円(1月時点)から約13.0万円(10月時点)へ、月あたり約2.9万円、年間では約35.4万円の増加です。
※いずれも住宅金融支援機構公表の金利を用いた試算例です。実際に組める借入額・返済額は、金融機関の審査基準や個人の年収・他の借入状況によって異なります。
金利上昇で買い手の予算が下がる前に、今の査定額を確認しませんか?
売却を検討しているなら、金利は「早いほうが有利」に働きやすい
買い手の立場で見ると、金利が上がるほど「同じ予算で買える物件の上限」は下がっていきます。つまり、売り出した物件を検討できる買い手の数自体が、金利上昇とともに徐々に絞られていく可能性があるということです。予算の上限が下がった買い手からは、価格交渉が入りやすくなることも考えられます。
以前のコラム「福井市で家を売るのは年内が得?固定資産税・市況から見る売却タイミングの正解」では、固定資産税の起算日や市況の観点から売却タイミングを解説しましたが、今回の金利上昇はそれとは別の角度から「先延ばしにするほど、買い手の購入余力が細っていく」という要因が重なっている状況です。
今後も金利が上昇局面を続けるか、反転するかは誰にも断定できません。ただ、フラット35の金利は2026年に入ってから一貫して上昇基調にあるという事実は、売却を先延ばしにする理由にはなりにくいと言えるでしょう。
まとめ
- フラット35の借入金利(最低)は2026年1月の2.060%から10月には3.830%まで上昇し、現行制度以降の最高水準となった
- 同じ「月10万円」の返済負担でも、借入可能額は10か月で約679万円(約22.7%)減少している
- 金利が上がるほど買い手の予算上限は下がり、価格交渉や売却スピードに影響しうる
- 金利上昇が続く限り、売却を先延ばしにするメリットは薄れていく
金利動向を踏まえた売却タイミングのご相談は、無料査定と合わせてお気軽にお問合せください。査定だけのご依頼も歓迎で、売却を急ぐ必要はありません。
福井市の不動産売買のご相談
この記事を書いた人:代表者 間 麗 (はざま あきら)
福井市の「春山不動産」代表。不動産業界歴20年の知見を活かし、不動産売買・賃貸の仲介から、管理、コンサルティング、相続・空き家・建物解体、住宅ローンのご相談まで、一人ひとりに寄り添い手厚くサポートいたします。
売却のタイミング、まずはお気軽にご相談ください