相続した不動産を売ると税金は安くなる?取得費加算の特例と「3年10か月」の期限|福井市
 間麗
この記事でわかること
- 相続した不動産を売ると、譲渡所得の税金(所得税・復興特別所得税・住民税)がかかる。このとき、相続税を払っていれば、その一部を取得費に加えられる「取得費加算」という特例がある
- 使えるのは、相続税がかかった人が、相続開始の翌日から相続税の申告期限の翌日以後3年を経過する日まで(目安は相続から3年10か月)に売ったとき
- 加算できる額の目安は、「相続税額 × 売った財産の価格 ÷ 相続した財産全体の価格」。譲渡益を超えては加算できない
- 相続した空き家の3,000万円控除とは重ねて使えない(有利なほうを選ぶ)
- 期限を過ぎると使えない。相続税がかからなかった人は対象外
「実家を売ろうと思うが、相続税を払ったので、売った利益にも税金がかかると聞いて不安」「相続した土地を売ると、税金は高くなる?」——福井市でも、売却の前にこうしたご相談をいただきます。ここでは、相続した不動産を売るときに知っておきたい「取得費加算」の特例を、一般的な制度の範囲で整理します。
結論:相続税を払った人は、売却の期限を最初に確認する
相続税を払った人は、売却の前に、「いつまでに売ればよいか(期限)」を最初に確かめてください。取得費加算は、期限があり、過ぎると使えなくなります。一方で、期限に追われて急いで売ると、価格を下げてしまうおそれもあります。
| 確認すること | ポイント |
|---|---|
| 相続税を払ったか | 払っていない(相続税がかからなかった)場合、この特例は使えない |
| 売却の期限はいつか | 相続税の申告期限の翌日から3年を経過する日まで(相続から約3年10か月) |
| 空き家の3,000万円控除は使えるか | 使える場合は、どちらが有利かを比べて選ぶ(両方は使えない) |
どちらの特例が有利か、いくら税金が変わるかは、物件と相続の内容によって異なります。個別の判断は、税理士にご確認ください。
相続した不動産を売ると、どんな税金がかかるか
不動産を売って利益が出たときにかかる税金が、譲渡所得の税金です。利益(譲渡所得)は、次の式で求めます。
| 項目 | 内容 |
|---|---|
| 譲渡所得 | 売った金額 − (取得費 + 譲渡費用) |
| 取得費 | その不動産を買ったときの代金など。相続した場合は、亡くなった方の取得費を引き継ぐ |
| 譲渡費用 | 仲介手数料、売買契約書の印紙代、測量費、解体費など、売るためにかかった費用 |
| 税率の目安 | 所有期間が5年を超える(長期)場合、約20.315%(所得税15%+復興特別所得税+住民税5%)。相続した場合は、亡くなった方の所有期間を引き継ぎます |
ここで困るのが、古い実家や土地の「取得費」が分からない場合です。購入時の契約書がなく、取得費が不明なときは、売った金額の5%を取得費とする「概算取得費」を使えます。つまり、売却額の95%近くが利益として扱われ、税金が重くなりやすいのです。そこで役立つのが、取得費を増やせる「取得費加算」です。詳しい計算の流れは不動産売却の税金と確定申告の記事もご覧ください。
取得費加算とは?使える3つの条件
相続税を払った人が、相続した財産を一定の期間内に売ったときに、支払った相続税のうち一部を、売った財産の取得費に加えられる特例です。取得費が増えると、譲渡所得が減り、その分だけ譲渡所得の税金が少なくなります。
これは、相続税と譲渡所得の税金を、短い期間のうちに続けて負担する人の負担を軽くするための制度です。
| 使える条件 | 内容 |
|---|---|
| ① 相続や遺贈で取得した財産 | 相続または遺贈で受け取った土地・建物などを売ること |
| ② 相続税がかかっている | 売った本人に、相続税が課税されていること(相続税を払っていない人は対象外) |
| ③ 期限内に売る | 相続開始の翌日から、相続税の申告期限の翌日以後3年を経過する日までに売ること |
3つとも満たす必要があります。条件の細かい判断(誰の相続税か、どの財産が対象か、など)は、個別の事情で変わります。
「3年10か月」の期限の数え方
期限は、相続税の申告期限(相続開始を知った日の翌日から10か月)の翌日から3年です。合わせて約3年10か月になるため、「相続から3年10か月以内」と呼ばれます。
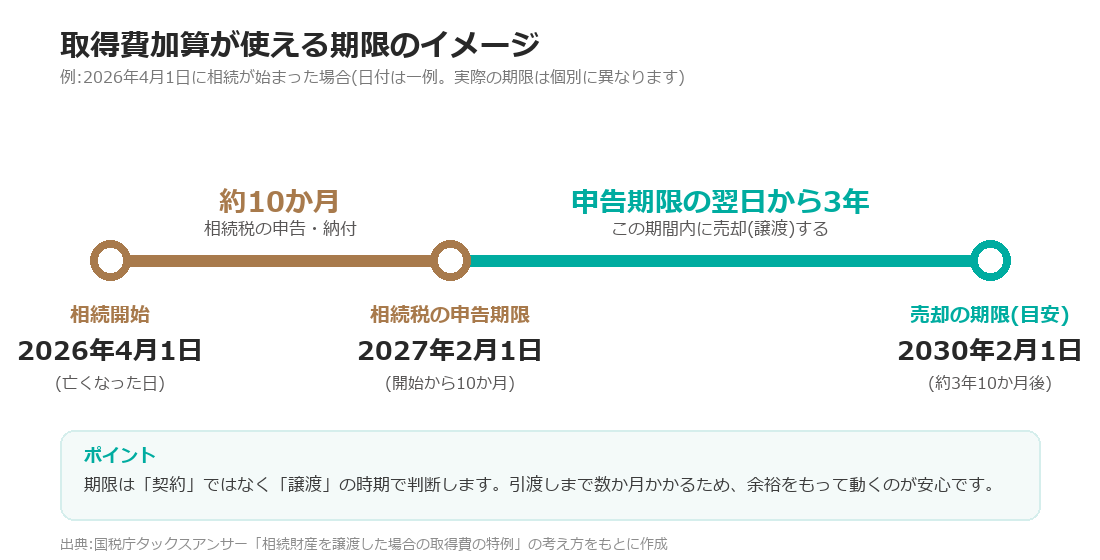
- 期限の日は、亡くなった日や、相続税の申告期限によって人ごとに変わります。上の図は、あくまで一例です
- 売却は、売り出してから引渡しまで数か月かかるのが一般的です。期限ぎりぎりに売ろうとすると、条件を妥協して価格を下げるおそれがあります
- 「契約した日」と「引渡しした日」のどちらが期限の基準になるかなど、譲渡の時期の考え方は、税理士に確認してください
- 遺産分割がまとまらず売却の準備が遅れることもあります。期限から逆算して、早めに動くのが安心です
期限の1年ほど前までに、売却の相談や査定を始めておくと、余裕をもって進められます。実家を売却する流れも参考にしてください。
加算額の計算のしかたと、税金の違い(設例)
加算できる金額は、次の式で計算するのが基本です。
| 計算式 |
|---|
| 加算額 = 相続税額 × 売った財産の相続税の課税価格 ÷ 相続した財産全体の課税価格(+債務控除額) |
- 加算できるのは、売った財産の割合に応じた相続税です。相続税の全額が使えるわけではありません
- 加算額は、その財産を売ったときの譲渡益(利益)の範囲までです。損失になる場合、加算で損失を増やすことはできません
- 土地・建物など、売った財産ごとに計算します
たとえば、次のような場合の税金の違いのイメージです(数字は説明用の設例です)。
| 設例の前提 | 内容 |
|---|---|
| 売った財産 | 相続した土地を2,000万円で売却(相続税の評価額も2,000万円とする) |
| 取得費・費用 | 取得費は不明で、概算取得費(売却額の5%=100万円)。譲渡費用は70万円 |
| 相続税 | 相続税額は400万円、相続財産全体の課税価格は1億円 → 加算額は400万円×2,000万円÷1億円=80万円 |
| 税金(税率20.315%) | 加算なし:譲渡所得1,830万円 → 約372万円 加算あり:譲渡所得1,750万円 → 約356万円(約16万円の差) |
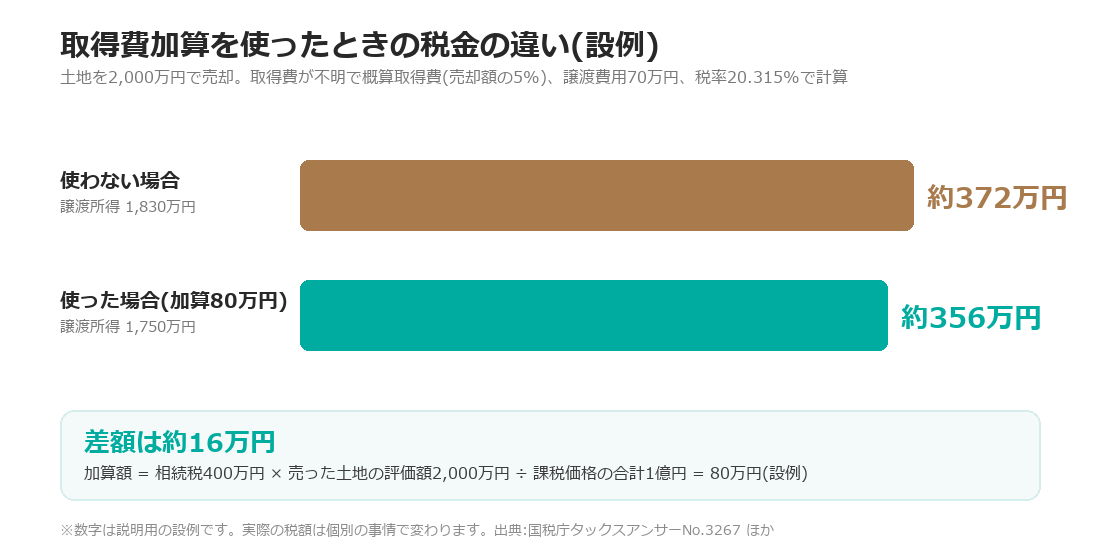
設例では、約16万円の差です。相続税が大きいほど、売った財産の割合が大きいほど、加算額も大きくなります。実際の金額は、個別に計算が必要です。
相続した不動産の売却、期限までの進め方を相談したい方へ
空き家の3,000万円控除とは、どちらを選ぶ?
相続した家を売るときは、「被相続人居住用財産(空き家)の3,000万円特別控除」も使えることがあります。この特例と取得費加算は、重ねて使えません。どちらか有利なほうを選びます。
| 取得費加算 | 空き家の3,000万円控除 | |
|---|---|---|
| 減らし方 | 支払った相続税の一部を、取得費に加える | 譲渡所得から最大3,000万円を差し引く |
| 相続税 | 相続税を払っていることが必要 | 相続税の有無は問わない |
| 対象の物件 | 土地・建物・マンションなど、相続した財産(田畑や貸地なども可) | 昭和56年5月31日以前に建築された戸建と敷地など、要件が多い |
| 期限 | 相続税の申告期限の翌日から3年を経過する日まで | 相続から3年を経過する日の属する年の12月31日まで(令和9年12月31日までの売却が対象) |
空き家の3,000万円控除の要件を満たす物件では、控除額が大きく、有利になることが多いと言われます。一方で、昭和57年以降に建てた家、マンション、土地だけ(更地・畑など)は、空き家の3,000万円控除の対象外になりやすく、そのときは取得費加算が選択肢になります。要件の詳しい内容は相続した実家を売るなら知っておきたい「3,000万円控除」をご覧ください。
使えない・効果が小さいケース
| ケース | 内容 |
|---|---|
| ① 相続税がかからなかった | 相続税が課税されていない人は対象外。相続税がかかるのは、基礎控除(3,000万円+600万円×法定相続人の数)を超えるときが目安 |
| ② 期限を過ぎた | 相続税の申告期限の翌日から3年を過ぎてから売ると、特例は使えない |
| ③ 売っても利益が出ない | 譲渡所得がプラスにならない(損失になる)場合は、加算しても税金は変わらない |
| ④ 空き家の3,000万円控除を選んだ | 同じ売却では重ねて使えない。有利なほうを選ぶ |
ご自身が対象かどうかが分からないときは、売る前に、税理士や税務署に確認しておくと安心です。
確定申告の手続き
- 確定申告が必要:売却した翌年の2月16日〜3月15日(土日にあたる年は、翌平日までずれます)に、確定申告を行います。特例を使って税額が0円になっても、申告は必要です
- 用意するもの:譲渡所得の内訳書、「相続財産の取得費に加算される相続税の計算明細書」など。必要な書類は、税務署や税理士で確認してください
- 申告は、税理士に頼む方法もあります。相続税の申告をした税理士に、そのまま相談できる場合も多くあります
福井市で相続した不動産を売るときのポイント
- 遺産分割がまとまっていないと売れない:売却には、相続人全員の合意と、名義の整理が必要です。共有名義の売却は共有名義の売却の実務もご覧ください
- 相続登記が終わっているか:登記を済ませていないと、売買による名義変更ができません。相続登記の期限(2027年3月31日)もあわせて確認してください
- 売れるまでに時間がかかることがある:福井市でも、立地や価格、建物の状態によって、売り出してから成約まで数か月かかります。測量・境界の確認や、荷物の片付けにも時間が必要です
- 相続した田畑・山林や、貸している土地は、売却に別の手続きが必要な場合があります。まずはご相談ください
- 査定は早めに:期限から逆算して計画するために、まず無料査定で価格の目安を確認しておくと進めやすくなります。相続不動産ガイドも参考にしてください
よくある質問
Q. 相続税が0円だった場合も、取得費加算は使えますか?
使えません。取得費加算は、相続税を払った人のための特例です。相続税がかからなかった場合は対象外です。この場合は、ほかの特例(空き家の3,000万円控除など)が使えないか確認します。
Q. 売買契約は期限内ですが、引渡しが期限を過ぎそうです。間に合いますか?
譲渡の時期をいつと考えるか(契約日か引渡日か)によって、期限の判断が変わる場合があります。個別の判断が必要になるため、契約を結ぶ前に、税理士に確認してください。
Q. 空き家の3,000万円控除と、両方使えますか?
同じ売却では、重ねて使えません。どちらか有利なほうを選びます。どちらが有利かは、物件の条件や税額によって変わります。
Q. 確定申告は自分でできますか?
ご自身で申告することも可能ですが、取得費加算の計算は少し複雑です。税理士に相談すると安心です。申告の期間は、売却した翌年の2月16日〜3月15日が目安です。
Q. 期限を過ぎてしまったら、どうなりますか?
取得費加算は使えません。ほかに使える特例がないか、税理士などの専門家に確認してください。売却を考えているなら、期限が来る前に、早めに動くことをおすすめします。
まとめ
- 相続税を払った人が、相続した不動産を売るときは、相続税の一部を取得費に加えられる「取得費加算」がある
- 期限は、相続税の申告期限の翌日から3年を経過する日まで(相続から約3年10か月)。過ぎると使えない
- 空き家の3,000万円控除とは重ねて使えないので、有利なほうを選ぶ
- 確定申告が必要。税額が0円でも申告する
- 期限から逆算して、早めに査定・売却の準備を進めるのが安心。迷ったら、税理士と不動産会社に早めに相談する
なお、本記事は一般的な情報提供であり、個別の税務判断ではありません。取得費加算の適用や税額の計算などの個別の判断は、税理士または税務署にご確認ください。出典:国税庁タックスアンサー「相続財産を譲渡した場合の取得費の特例」(No.3267)、租税特別措置法第39条、国税庁「譲渡所得」関連の解説。
福井市の不動産売却のご相談
この記事を書いた人:代表者 間 麗 (はざま あきら)
福井市の「春山不動産」代表。不動産業界歴20年の知見を活かし、不動産売買・賃貸の仲介から、管理、コンサルティング、相続・空き家・建物解体、住宅ローンのご相談まで、一人ひとりに寄り添い手厚くサポートいたします。
相続した不動産の売却のご相談を承ります